三聯式、二聯式發票怎麼寫
現在大部分營業人改開電子發票,但手開的三聯式、二聯式發票仍然很常見。規則不難,容易出錯的是含稅或未稅、中文大寫、空白欄位這幾個地方。
先選對發票:三聯式還是二聯式
| 三聯式 | 二聯式 | |
|---|---|---|
| 開給誰 | 有統一編號的營業人(公司、行號) | 沒有統編的個人、非營業人 |
| 單價、金額 | 寫未稅,稅額另外寫在「營業稅」欄 | 寫含稅,不另外寫稅額 |
| 買受人 | 一定要寫名稱與統一編號 | 可以不寫(買方要求就要寫) |
| 聯次 | 第一聯存根聯(自留)、第二聯扣抵聯、第三聯收執聯(交給買方) | 第一聯存根聯(自留)、第二聯收執聯(交給買方) |
買方拿三聯式的扣抵聯申報進項稅額,所以賣給有統編的公司一定要開三聯式,並且分開寫銷售額和稅額。
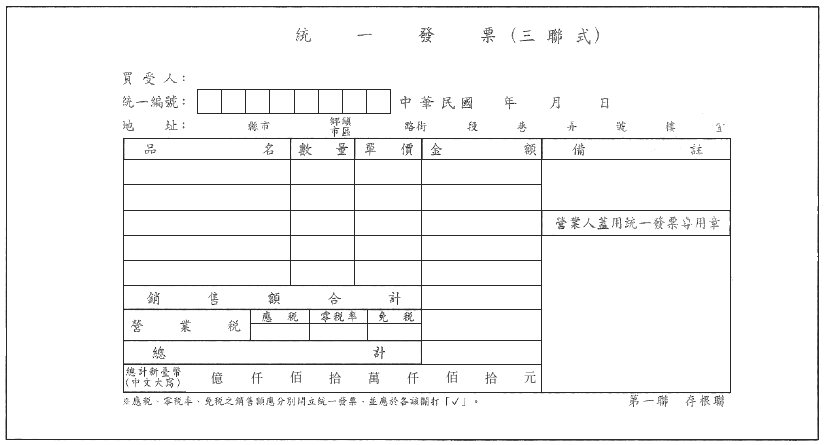
各欄位怎麼寫(三聯式)
- 日期:寫民國年月日,例如「中華民國 115 年 11 月 4 日」。發票要依時間順序開立,日期不能早於前一張;也只能用當期的發票,月份要落在發票上印好的期別內(每兩個月一期,例如「一一五年十一、十二月份」)。
- 買受人:寫對方登記的全名,例如「台灣積體電路製造股份有限公司」,不能寫簡稱。
- 統一編號:一格寫一個數字,共 8 碼。開之前可以先用統編查詢確認號碼和全名。
- 品名、數量、單價、金額:三聯式全部寫未稅金額。
- 銷售額合計:所有品項金額的加總(未稅)。
- 營業稅:在「應稅」「零稅率」「免稅」其中一格打勾;應稅時稅額 = 銷售額 × 5%,元以下四捨五入。
- 總計:銷售額 + 稅額。
- 總計新臺幣(中文大寫):見下一段。
完整範例
賣給一家有統編的設計公司:設計服務費 1 式 30,000 元,名片印刷 200 盒、每盒 20 元,都是應稅。三聯式這樣寫:
| 欄位 | 寫什麼 |
|---|---|
| 買受人 | 對方登記的全名,例如「○○設計股份有限公司」 |
| 統一編號 | 8 碼,一格一碼 |
| 品項 1(品名|數量|單價|金額) | 設計服務費|1|30,000|30,000 |
| 品項 2 | 名片印刷|200|20|4,000 |
| 空白品項 | 金額欄劃一條斜線 |
| 銷售額合計 | 34,000 |
| 營業稅 | 「應稅」打勾,稅額 1,700(34,000 × 5%) |
| 總計 | 35,700 |
| 中文大寫 | 億、仟、佰、拾劃線,接著寫「參萬 伍仟 柒佰 零拾 零元」 |
同樣的交易如果賣給個人,改開二聯式,品項直接寫含稅金額:設計服務費|1|31,500|31,500,名片印刷|200|21|4,200,總計 35,700,不另外寫稅額。
中文大寫怎麼寫
發票上已經印好「億 仟 佰 拾 萬 仟 佰 拾 元」,數字寫在每個單位前面,用「零壹貳參肆伍陸柒捌玖」:
- 最前面沒用到的位數,用一條橫線劃掉(註銷),避免被補寫。
- 中間遇到 0 要寫「零」,不能空著。
例如總計 10,500 元:億、仟、佰、拾四格劃掉,接著寫「壹萬 零仟 伍佰 零拾 零元」。
空白欄位與蓋章
- 品項沒寫滿:在空白的金額欄劃一條斜線,避免被補寫。
- 蓋統一發票專用章:扣抵聯和收執聯都要蓋(三聯式的第二、三聯,二聯式的第二聯),存根聯自己留存不用蓋。
- 複寫:各聯是同一張複寫,寫的時候要用力、墊好墊板,確認每一聯都清楚。
寫錯了怎麼辦
發票寫錯不能塗改,依統一發票使用辦法第 24 條處理:
- 另外開一張正確的發票。
- 寫錯的那張,把收執聯和扣抵聯收回,註明「作廢」,黏貼在同一張的存根聯上。
- 申報時在當期的統一發票明細表註明作廢。
如果發票已經交出去,之後才發生退貨或折讓(打折),看這期的銷售額申報了沒有:
- 還沒申報:收回原發票的收執聯和扣抵聯,註明作廢後重開。
- 已經申報:不能作廢,要請買方出具「銷貨退回、進貨退出或折讓證明單」,憑這張證明單扣減銷售額。
作廢的各聯要黏在同一張的存根聯上一起保存,避免申報時把有效的發票誤當成作廢而漏報。
二聯式的不同
二聯式寫法大致相同,差別是:買受人可以不寫、沒有統編欄;單價和金額寫含稅;沒有「銷售額合計」和「營業稅」金額欄,只有「總計」,並在「課稅別」打勾。
例外:製造業或經營進口貿易的營業人,開二聯式給個人時,要寫買受人名稱及地址,或身分證統一編號。
常見問題
三聯式發票單價要寫含稅還是未稅?
三聯式的單價、金額都寫未稅,稅額另外寫在營業稅欄;二聯式才寫含稅金額。
發票的中文大寫怎麼寫?
數字寫在發票印好的「億仟佰拾萬仟佰拾元」前面,用零壹貳參肆伍陸柒捌玖;前面沒用到的位數劃線註銷,中間的 0 要寫「零」。
發票寫錯可以塗改嗎?
不行。要另開一張正確的發票,寫錯那張的收執聯、扣抵聯註明作廢,黏貼在存根聯上,並在當期統一發票明細表註明。
發票開了之後退貨或打折怎麼辦?
這期銷售額還沒申報,可以收回原發票作廢重開;已經申報的,要由買方出具銷貨退回、進貨退出或折讓證明單。
發票空白的品項欄要怎麼處理?
在空白的金額欄劃一條斜線註銷,避免被補寫。
三聯式和二聯式差在哪?
三聯式開給有統編的營業人,分開寫銷售額和稅額,有扣抵聯;二聯式開給個人,寫含稅金額,買受人可不寫。